12월 1~15일 납부를 앞두고 고지서를 검산하려는 1주택자는 종합부동산세 1세대 1주택 12억 공제 계산 방법을 2026년 11월 기준 현행법으로 따라 해 볼 수 있습니다. 공시가격 15억 원이면 (15억−12억)×60%=1억 8천만 원에 0.5%를 곱한 90만 원에서 출발합니다.
⏱ 10초 요약
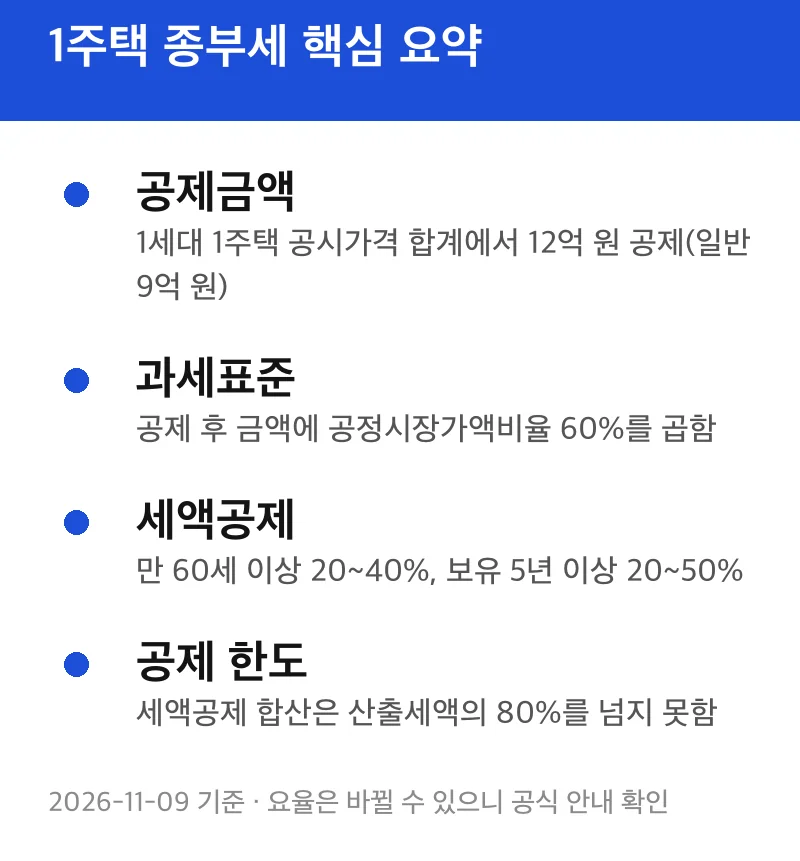
- 공제금액: 1세대 1주택자 공시가격 합계에서 12억 원을 뺍니다(일반 9억 원).
- 공정시장가액비율: 뺀 금액에 60%를 곱해 과세표준을 만듭니다.
- 세액공제: 만 60세 이상 20~40%, 보유 5년 이상 20~50%, 합산 한도 80%입니다.
순서는 계산식, 15억·18억·20억 예시, 세율과 공제율, 납부일과 한계, 자주 묻는 질문입니다.
1주택 12억 공제 계산식
핵심은 시세가 아니라 공시가격(국가가 정해 공개하는 주택 가격)으로 계산한다는 점입니다. 과세기준일은 매년 6월 1일이고, 그날 보유한 주택이 종합부동산세 과세대상입니다. 국세청 세액계산 흐름도에 따르면 1세대 1주택자의 공제금액은 12억 원입니다.
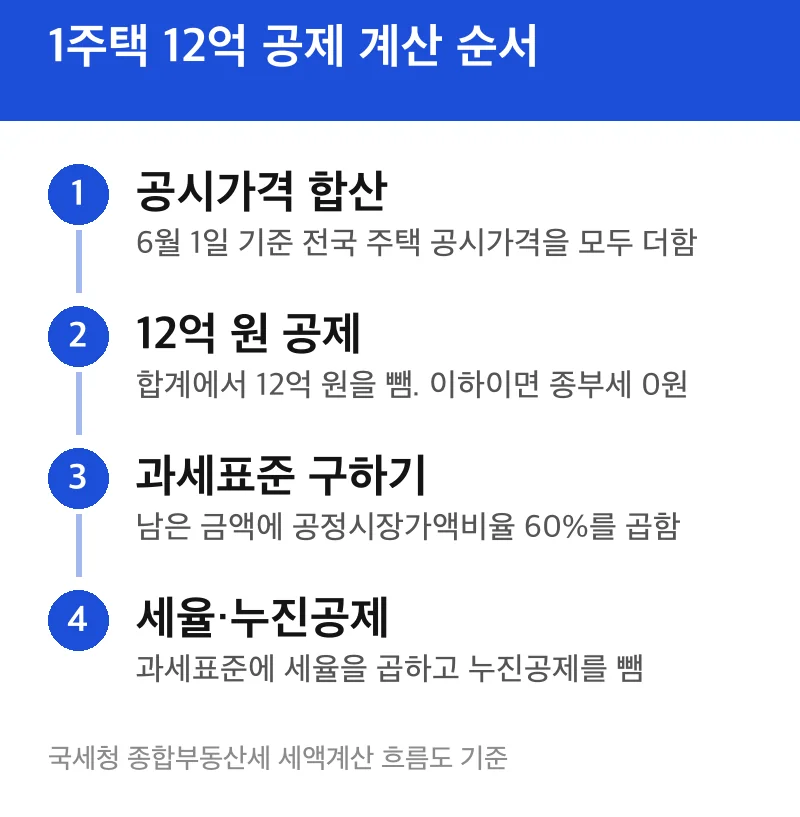
- 6월 1일 기준 전국 주택 공시가격을 모두 더합니다.
- 합계에서 12억 원을 뺍니다. 12억 원 이하이면 종부세는 0원입니다.
- 남은 금액에 공정시장가액비율 60%를 곱해 과세표준을 구합니다.
- 과세표준에 세율을 곱하고 누진공제를 뺍니다.
- 재산세로 이미 낸 몫을 빼고, 고령자·장기보유 세액공제를 적용합니다.
- 나온 종부세액의 20%가 농어촌특별세로 붙습니다.
이 순서는 개인 상황에 따라 달라질 수 있어, 최종 세액은 고지서와 홈택스 조회 화면으로 확인하는 방법이 있습니다.
공시가격 15억 계산 예시
같은 12억 공제를 써도 나이와 보유기간에 따라 세금이 크게 달라집니다. 아래는 2026년 11월 기준 세율로 직접 계산한 값이며, 재산세 공제 전 금액입니다.
| 조건 | 공시가격 | 과세표준 | 산출세액 | 세액공제 | 종부세 |
|---|---|---|---|---|---|
| 만 58세, 보유 4년 | 15억 | 1억 8천만 | 90만 | 없음 | 90만 |
| 만 62세, 보유 7년 | 18억 | 3억 6천만 | 192만 | 40%(76.8만) | 115.2만 |
| 만 70세, 보유 15년 | 20억 | 4억 8천만 | 276만 | 80%(220.8만) | 55.2만 |

※ 2026년 11월 기준, 국세청 종합부동산세 안내의 세율·공제율로 직접 계산(재산세 공제·농어촌특별세 제외)
계산해 보면 공시가격이 5억 원 높은 20억 원 집이 고령·장기보유 공제를 받아 15억 원 집보다 종부세가 34.8만 원 적습니다. 농어촌특별세는 첫 행 18만 원, 셋째 행 약 11만 원이 따로 붙습니다.
👉 다음 글: 아파트 취득세 계산 주택 수별 세율 1%·8%·12%
세율과 세액공제율
종합부동산세 세율은 2주택 이하 기준으로 과세표준 3억 이하 0.5%, 6억 이하 0.7%, 12억 이하 1.0%, 25억 이하 1.3%입니다. 국세청 흐름도는 6억 이하 구간에 누진공제 60만 원, 12억 이하 구간에 240만 원을 적용합니다.
예를 들어 과세표준 3억 6천만 원이면 3억 6천만×0.7%=252만 원에서 60만 원을 빼 192만 원입니다. 세액공제는 아래 표처럼 둘을 더하되 산출세액의 80%를 넘지 못합니다.
| 구분 | 해당 조건 | 공제율 |
|---|---|---|
| 고령자 | 만 60세 이상 65세 미만 | 20% |
| 고령자 | 만 65세 이상 70세 미만 / 70세 이상 | 30% / 40% |
| 장기보유 | 5년 이상 10년 미만 / 10년 이상 / 15년 이상 | 20% / 40% / 50% |
※ 2026년 11월 기준, 국세청 종합부동산세 세액계산 흐름도·안내
이 공제는 1세대 1주택자만 받습니다. 2주택 이상이면 12억 공제와 세액공제 모두 해당하지 않습니다.
납부일과 분납 조건
종합부동산세 납부일은 12월 1일부터 15일까지이고, 11월 말~12월 초에 받는 고지서로 냅니다. 납부할 세액이 250만 원을 넘으면 일부를 다음 해 6월 15일까지 나눠 낼 수 있으며, 분납 신청도 12월 15일까지 관할 세무서나 홈택스에서 합니다.
1세대 1주택자 판단 시 주택 수 산정 제외나 공동명의 1주택자 특례 신청은 해마다 9월 16~30일이어서 올해 신청 기간은 지났습니다. 신청하지 않으면 공동명의는 각자 9억 원씩 공제됩니다.
공시가격 18억 원을 50%씩 공동명의로 보유하면 지분별 9억 원이라 각자 과세표준이 0원입니다. 같은 집을 단독 명의 1주택으로 계산하면 위 예시처럼 192만 원(세액공제 전)이어서, 지분과 나이에 따라 유리한 쪽이 갈립니다.
한계도 있습니다. 세 부담 상한(전년 세액의 150%)이 적용되면 계산값과 고지액이 다르고, 재산세 공제도 개별 주택마다 달라집니다. 정부가 2026년 9월 1일 확정한 세법 개정안(실거주 1주택 14억 원, 비거주 12억 원 유지)은 국회 심의 대상이므로 세부 사항은 공식 발표 후 확정됩니다(국세청·국회 누리집 확인).
자주 묻는 질문
12억 원은 시세인가요, 공시가격인가요?
공시가격입니다. 6월 1일 현재 보유한 주택의 공시가격 합계가 12억 원 이하면 종합부동산세가 나오지 않습니다.
공시가격 12억 원 이하인데 고지서가 올 수 있나요?
주택 수를 합쳐 보면 달라질 수 있습니다. 다른 주택이나 분양권 등이 있어 1세대 1주택이 아니면 공제가 9억 원이 되므로, 보유 현황을 홈택스에서 확인하는 방법이 있습니다.
세액공제는 신청해야 받나요?
대상이면 국세청이 고지에 반영하는 것이 일반적이지만, 개인별 적용 여부는 고지서와 관할 세무서 확인이 필요합니다.
출처: 국세청 종합부동산세 세액계산 흐름도, 국세청 궁금해요 종합부동산세법, 파이낸셜뉴스 2026년 세제개편안 수정 보도
작성 기준일: 2026-11-09 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.