원리금균등 상환 월 이자 계산 방법은 남은 원금 × 연 이율 ÷ 12입니다. 1억 원을 연 4.5%(가정), 30년으로 빌리면 첫 달 이자는 375,000원이고, 월 납입액 506,685원 중 원금은 131,685원입니다. 대출 첫 상담을 앞둔 분을 위한 계산입니다.
⏱ 10초 요약
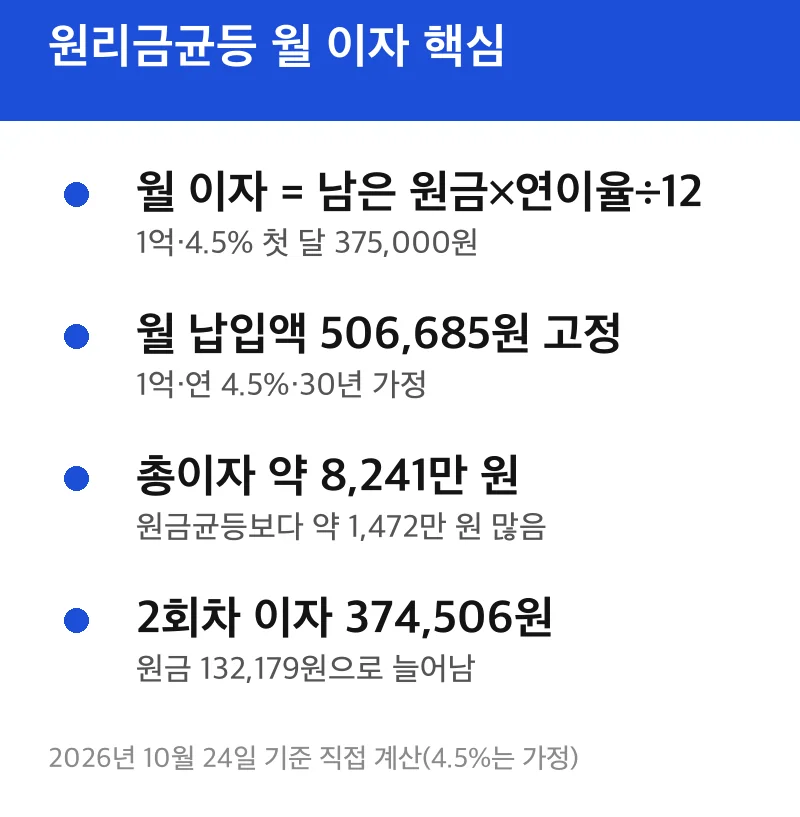
- 월 이자 = 직전 달 남은 원금 × 연 이율 ÷ 12 (1억·4.5% 첫 달 375,000원)
- 월 납입액은 30년 내내 506,685원, 총이자 약 8,241만 원
- 같은 조건 원금균등은 총이자 약 6,769만 원, 첫 달 652,778원
순서는 월 이자 공식, 월 납입액 구하는 순서, 회차별 표, 원금균등과의 차이, 계산기 오차입니다.
원리금균등 월 이자 계산
월 이자는 “지금 남아 있는 원금”에만 붙습니다. 1회차는 대출금 전체가 남아 있으므로 1억 원 × 4.5% ÷ 12 = 375,000원입니다. 2023년이든 2026년이든 이 곱셈 구조는 같고, 바뀌는 것은 연 이율 숫자뿐입니다.
한국주택금융공사는 원리금균등분할상환을 “대출일부터 만기일까지 매월 갚는 원금과 이자의 합계가 같은 방식”으로 설명합니다. 거치기간이 있으면 그동안은 이자만 내고, 이후 원금 비중이 늘며 이자 비중이 줄어듭니다.
그래서 매달 내는 돈은 같아도 속 내용은 다릅니다. 초반에는 이자가 크고, 갚을수록 남은 원금이 줄어 이자도 함께 줄어듭니다. 이 글의 4.5%는 계산용 가정이며, 실제 금리는 대출 계약서나 금융회사 안내에서 확인하는 방법이 있습니다.
월 납입액 구하는 순서
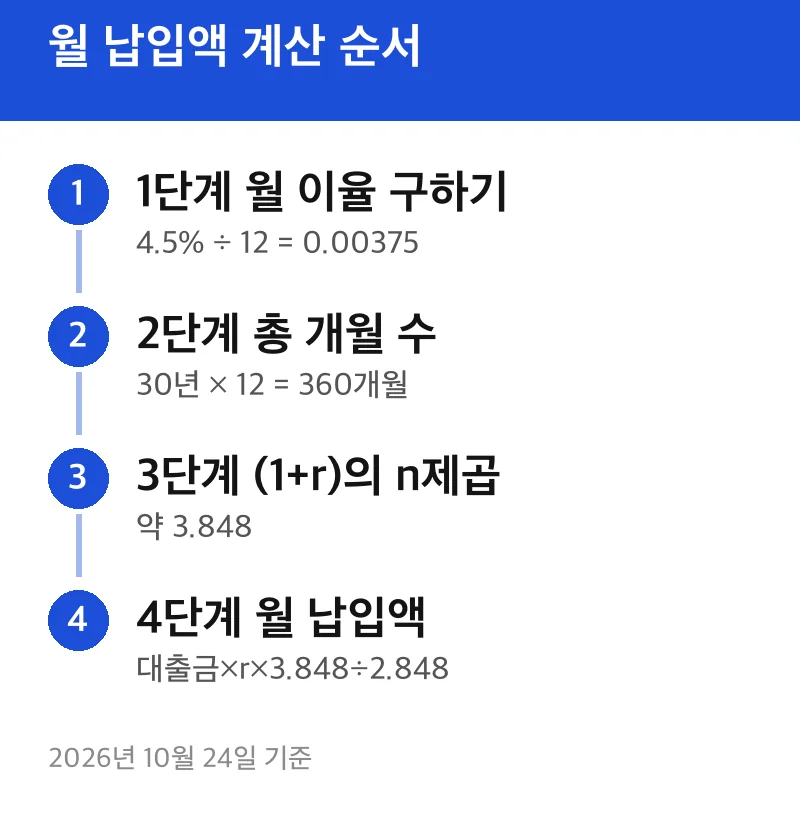
월 납입액은 아래 순서로 구합니다. 원리금균등상환 계산기가 내부에서 하는 계산과 같고, 엑셀이 없어도 계산기 앱으로 따라 할 수 있습니다.
- 월 이율 r = 연 이율 ÷ 12 → 0.045 ÷ 12 = 0.00375
- 총 개월 수 n = 30년 × 12 = 360
- (1+r)의 n제곱 구하기 → 1.00375를 360번 곱하면 약 3.848
- 월 납입액 = 대출금 × r × 3.848 ÷ (3.848 − 1) → 약 506,685원
- 총 납입액 = 506,685 × 360 = 182,406,600원, 총이자 = 82,406,600원(약 8,241만 원)
3억 원이면 모든 금액이 3배라 월 납입액은 1,520,055원, 총이자는 약 2억 4,722만 원입니다. 원리금균등상환이란 결국 이 한 번의 계산으로 360개월 금액을 고정하는 방식입니다. 금융감독원 홈페이지에도 원리금균등 방식의 1회 상환액을 구하는 이자율계산 도구가 있습니다.
1회차와 2회차 이자 비교
1회차 이자는 375,000원, 2회차 이자는 374,506원으로 한 달 만에 494원 줄어듭니다. 줄어든 이자만큼 원금 상환이 늘어 합계는 506,685원으로 유지됩니다.
| 구분(1억·4.5%·30년) | 이자 | 원금 | 월 납입액 |
|---|---|---|---|
| 원리금균등 1회차 | 375,000원 | 131,685원 | 506,685원 |
| 원리금균등 2회차 | 374,506원 | 132,179원 | 506,685원 |
| 원금균등 1회차 | 375,000원 | 277,778원 | 652,778원 |
※ 2026년 10월 24일 기준, 연 4.5% 가정으로 직접 계산한 값이며 실제 납부액은 금융회사 상환 스케줄 확인이 필요합니다.
2회차 계산은 남은 원금 99,868,315원(1억 − 131,685) × 0.00375 = 374,506원입니다. 이렇게 한 줄씩 이어 가면 360회차 표가 완성됩니다.
👉 다음 글: 출산전후휴가 급여 상한 월 220만원 하한 215만원 계산
원금균등과 총이자 차이
같은 조건에서 원금균등은 총이자가 약 6,769만 원으로, 원리금균등(약 8,241만 원)보다 약 1,472만 원 적습니다. 대신 첫 달 납입액이 652,778원으로 146,093원 더 많습니다.
원금균등 총이자는 1억 × 0.00375 × (360+1) ÷ 2 = 67,687,500원으로 구했습니다. 원금을 매달 277,778원(1억 ÷ 360)씩 갚으니 이자 감소 속도가 빠른 것입니다.
월 부담을 일정하게 두고 싶으면 원리금균등, 총이자를 줄이고 초반 부담을 견딜 수 있으면 원금균등이 맞는 구조입니다. 어느 쪽이 나은지는 소득 흐름과 상환 계획에 따라 달라 개인별 판단이 필요하고, 대출 가능 여부와 조건은 금융회사 상담으로 확인합니다.
상환 계획에는 금리 유형(고정·변동), 거치기간, 만기 구성, 대출 한도, 담보 가치 같은 용어가 함께 따라붙습니다. 금리가 바뀌면 월 납입액이 다시 계산될 수 있으니 계약서의 재산정 조건을 먼저 보는 방법이 있습니다.

계산기 오차와 중도상환
계산기 값과 실제 고지서는 몇 백 원에서 몇 천 원 어긋날 수 있습니다. 한국주택금융공사 계산기 안내는 일수가 30일 이하인 달에는 계산값보다 적게, 31일인 달에는 많게 납부될 수 있다고 밝힙니다. 만기까지 총액은 같다고 안내합니다.
한계도 있습니다. 첫째, 이 공식은 금리가 만기까지 같다고 가정하므로 변동금리에는 그대로 맞지 않습니다. 둘째, 거치기간이 있으면 그 기간은 이자만 내서 상환 개월 수가 줄어 월 납입액이 달라집니다.
원리금균등상환 중도상환 시 수수료율과 면제 기간은 이 글에서 숫자를 확정하지 않습니다. 대출 계약서와 취급 금융회사에서 확인하고, 상품 비교는 금융감독원 금융상품 한눈에에서 볼 수 있습니다.
자주 묻는 질문
3억 원이면 월 납입액이 얼마인가요?
1,520,055원입니다. 같은 연 4.5%·30년이면 1억 원 기준 506,685원의 3배이고, 총이자는 약 2억 4,722만 원입니다.
월 이자가 매달 줄어드는데 왜 납입액은 그대로인가요?
줄어든 이자만큼 원금 상환액이 늘기 때문입니다. 1회차 원금 131,685원이 2회차 132,179원으로 커지는 식입니다.
원리금균등상환 변경이 가능한가요?
가능 여부는 상품과 금융회사마다 달라 단정할 수 없습니다. 상환방식 변경 조건과 비용은 취급 금융회사에 문의하는 방법이 있습니다.
출처: 한국주택금융공사 상환방식·계산기 안내, 금융감독원 이자율계산, 금융소비자 포털 파인 금융상품한눈에
작성 기준일: 2026-10-24 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.