
2025년 9월 1일부터 24년 만에 한도가 올라 예금자보호 한도 5000만원 계산 방법 이자 포함 기준은 금융기관별 원금과 소정의 이자 합계 1억 원입니다. 5000만원이 한도인 줄 알고 예·적금을 여러 곳에 나눠 둔 분이 이 글의 대상입니다.
⏱ 10초 요약
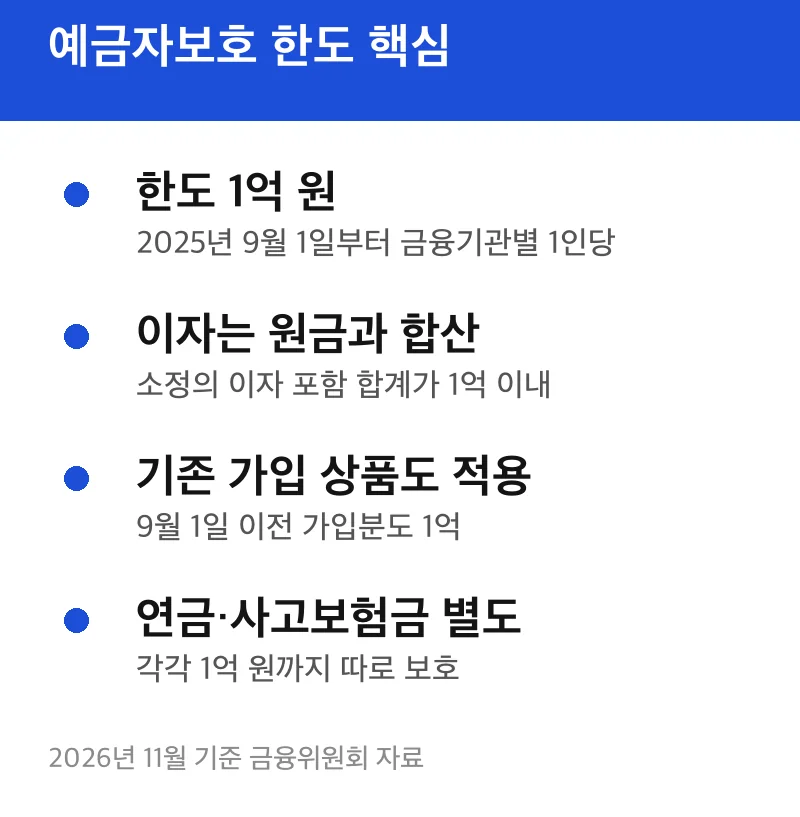
- 한도: 2025년 9월 1일부터 금융기관별 1인당 5,000만 원에서 1억 원으로 상향
- 이자: 원금에 소정의 이자를 더한 합계가 1억 원 이내면 보호
- 예시: 연 3%·1년 만기 가정이면 원금 약 9,708만 원까지 이자 포함 전액 보호
순서는 현재 한도 확인, 이자 합산 계산, 금액별 표, 은행별 적용과 예외, 헷갈리는 질문입니다.
예금자보호 한도 이자 포함
5,000만 원은 2001년 이후 이어진 옛 기준이고, 2025년 9월 1일부터는 1억 원입니다. 금융위원회 발표에 따르면 은행·저축은행 등 예금보험공사가 보호하는 금융회사와, 중앙회가 보호하는 신협·농협·수협·산림조합·새마을금고가 모두 같은 1억 원으로 올랐습니다.
이자는 따로 계산하지 않고 원금과 합쳐서 봅니다. 금융위 자료상 이자는 약정이율과, 예금보험공사 또는 중앙회가 정한 이율 중 낮은 쪽으로 계산합니다. 약정금리가 아주 높은 상품이라도 보호받는 이자는 그보다 적을 수 있다는 뜻입니다.
2025년 9월 1일 이전에 가입한 상품도 같은 1억 원으로 보호된다고 금융위가 밝혔습니다. 예금자보호 한도 상향 이후에 새로 가입해야 적용되는 것이 아닙니다.
검색창에 5000만원을 치면 옛 설명이 아직 많이 보입니다. 이 글의 금액은 2026년 11월 기준으로 금융위원회 자료를 따랐고, 개인별 적용 여부는 해당 금융기관이나 예금보험공사에 확인해야 합니다.
원금과 소정의 이자 계산 순서
순서는 단순합니다. 금융기관별로 묶고, 원금과 이자를 더하고, 1억 원과 비교하면 됩니다. 아래는 세전 단순 이자 가정입니다.
- 같은 금융기관(본점·지점 구분 없이)에 있는 예금·적금 원금을 모두 더합니다.
- 만기나 파산 시점까지 쌓인 이자를 계산합니다. 이자 = 원금 × 연 금리 × 기간입니다.
- 약정금리가 소정의 이율보다 높으면 낮은 쪽 이율로 다시 계산합니다.
- 원금 + 이자 합계를 1억 원과 비교합니다. 1억 원 이하면 전액, 넘으면 초과분은 보호 밖입니다.
이 방식으로 연 3%·1년 만기를 가정하면 경계 원금이 나옵니다. 1억 ÷ 1.03 = 약 9,708만 원입니다. 원금이 이보다 적으면 만기 때 이자까지 모두 보호되고, 이보다 많으면 이자 일부가 한도를 넘습니다. 2년 만기로 단순 연 3%를 계산하면 1억 ÷ 1.06 = 약 9,433만 원입니다.
이 계산은 가정입니다. 실제 소정의 이율과 세금은 상품마다 달라서, 정확한 값은 가입한 금융기관이나 예금보험공사의 안내로 확인해야 합니다.
👉 다음 글: 대학 등록금 교육비 세액공제 15% 한도 900만원 계산
금액별 계산표와 두 길 비교
같은 금리에서 원금만 바꿔 보면 어디서부터 보호 밖이 생기는지 보입니다. 연 3%, 1년 만기, 한 금융기관, 세전 단순 이자를 가정했습니다.
| 원금 | 이자 | 원금+이자 | 보호액 | 보호 밖 |
|---|---|---|---|---|
| 5,000만 원 | 150만 원 | 5,150만 원 | 5,150만 원 | 0원 |
| 8,000만 원 | 240만 원 | 8,240만 원 | 8,240만 원 | 0원 |
| 9,700만 원 | 291만 원 | 9,991만 원 | 9,991만 원 | 0원 |
| 1억 원 | 300만 원 | 1억 300만 원 | 1억 원 | 300만 원 |
| 1억 2,000만 원 | 360만 원 | 1억 2,360만 원 | 1억 원 | 2,360만 원 |
※ 2026년 11월 기준, 금융위원회가 밝힌 1억 원 한도를 적용해 직접 계산한 가정값(금리 3%는 예시)
옛 5,000만 원 기준이었다면 첫 줄부터 150만 원이 보호 밖이었습니다. 같은 5,000만 원 예금이라도 한도 상향 전에는 이자 150만 원이 넘쳤고, 지금은 전액이 들어옵니다.
두 번째는 한 곳에 몰기와 나누기의 비교입니다. 1억 2,000만 원을 같은 조건(연 3%, 1년)으로 맡긴다고 가정했습니다.
| 맡기는 방식 | 합계(원금+이자) | 보호 밖 |
|---|---|---|
| 한 금융기관에 1억 2,000만 원 | 1억 2,360만 원 | 2,360만 원 |
| 두 금융기관에 6,000만 원씩 | 각 6,180만 원, 합계 1억 2,360만 원 | 0원 |
※ 2026년 11월 기준, 금융기관별 1억 원 한도 적용, 금리는 예시 가정
같은 조건으로 계산하면 두 곳으로 나눴을 때 보호 밖 금액이 2,360만 원 줄어듭니다. 다만 금리와 금융기관 건전성은 따로 비교해야 하고, 이 표는 어느 곳을 고르라는 뜻이 아닙니다.
은행별 한도와 신협 확인
한도는 금융기관마다 따로 적용됩니다. 예금자보호 한도 1억 은행별 기준이라, A은행 1억 원과 B은행 1억 원은 각각 보호됩니다. 같은 은행 안에서는 계좌가 몇 개든 합산해 1억 원입니다.
신협 예금자보호한도도 같은 1억 원입니다. 다만 보호 주체가 예금보험공사가 아니라 각 중앙회입니다. 금융위 자료에 따르면 신협은 신협중앙회의 보호예금등록부, 새마을금고는 새마을금고 누리집의 예금자보호제도 안내 메뉴에서 보호 대상을 확인할 수 있습니다.
퇴직연금(DC형·IRP), 연금저축, 사고보험금은 일반 예금과 별도로 각각 1억 원까지 보호됩니다. 퇴직연금은 예금으로 운용되는 금액만 해당합니다. 같은 금융기관 안에서도 일반 예금과 합산되지 않는 점이 다릅니다.
금리와 만기, 약정이율, 중도해지 이율, 세후 이자, 가입 한도 같은 조건은 상품마다 다릅니다. 한도 계산에 쓰는 이자는 세전 기준으로 보는 경우가 많아 보이지만, 실제 산정 방식은 금융기관과 예금보험공사의 안내를 봐야 합니다.

보호되지 않는 경우와 질문
보호가 안 되는 경우는 크게 두 가지입니다. 첫째, 펀드·변액보험·후순위채권처럼 운용 결과에 따라 지급액이 달라지는 상품은 대상이 아닙니다. 둘째, 한 금융기관의 합계가 1억 원을 넘으면 초과분은 보호 밖입니다. 앞 표에서 1억 2,000만 원을 한 곳에 둔 경우 2,360만 원이 이에 해당합니다.
1억 원을 맡기면 이자까지 보호되나요?
아닙니다. 원금 1억 원이면 원금만으로 한도를 채워서, 이자는 한도를 넘는 부분이 됩니다. 연 3% 1년 가정에서는 300만 원이 보호 밖입니다.
예금자보호 한도액이 두 번 적용되기도 하나요?
그렇습니다. 같은 금융기관이어도 일반 예금과 퇴직연금, 연금저축, 사고보험금은 각각 1억 원입니다. 반대로 같은 예금끼리는 계좌를 나눠도 합산됩니다.
가족 이름으로 나누면 한도가 늘어나나요?
한도는 1인당 적용되므로 명의가 다른 계좌는 각각 계산됩니다. 다만 명의만 빌린 차명 계좌 등 개별 사정은 금융기관이나 예금보험공사 확인이 필요합니다.
금융기관 이름으로 보호 여부를 먼저 확인한 뒤 금액을 계산하면 틀릴 일이 줄어듭니다. 그 다음은 만기가 같은 곳에 몰려 있지 않은지 보는 것입니다.
출처: 금융위원회 예금보호한도 상향 보도자료, 복지로 소식 9월 1일부터 1억 원까지 예금 보호
작성 기준일: 2026-11-21 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.