월 300만 원(2026년 11월 기준) 중 식대 20만 원이 비과세로 잡히면 과세로 처리될 때보다 4대보험료가 19,440원 적습니다. 급여명세서 식대 비과세 확인 방법 월급 실수령 차이는 명세서 ‘비과세’ 칸 한 줄에서 갈립니다.

첫 급여명세서를 받은 신입 사원이나, 월급이 계약서보다 적게 들어와 공제 내역을 처음 들여다보는 직장인을 위한 글입니다. 식대 비과세 한도, 명세서 확인 순서, 금액별 계산, 비과세가 안 되는 경우 순으로 이어집니다. 계산에는 4대보험료만 넣었고 소득세는 뺐습니다.
⏱ 10초 요약
- 식대 비과세 한도는 월 20만 원 이하(소득세법 제12조 제3호 러목)
- 월 300만 원 기준, 식대 20만 원을 비과세로 처리하면 4대보험료 272,080원(과세 처리 시 291,520원)
- 사내식당·식권 등 현물 식사를 받으면 별도 식대는 비과세 제외

급여명세서 식대 비과세 확인
식대가 비과세인지는 명세서에서 ‘식대’ 금액이 ‘비과세’ 칸이나 비과세 합계에 월 20만 원 이하로 들어가 있는지로 판단합니다. 소득세법 제12조 제3호 러목은 식사를 따로 제공받지 않는 근로자가 받는 월 20만 원 이하의 식사대를 비과세로 규정합니다. 국가법령정보센터에는 2026년 7월 1일 시행 조문으로 올라 있습니다.
비과세 금액은 소득세 계산에서 빠지고, 국민연금·건강보험·고용보험료를 매기는 기준 보수에서도 제외되는 것으로 안내됩니다. 같은 300만 원을 받아도 식대가 어느 칸에 적혔는지에 따라 통장에 들어오는 돈이 달라지는 이유입니다.
항목이 ‘기본급’과 ‘식대’ 두 줄뿐인 단순한 명세서라면, 식대 옆이나 아래 합계에 ‘비과세’라는 말이 있는지부터 보면 됩니다. 비과세 합계가 0원인데 식대가 20만 원이라면 과세로 처리되고 있다는 뜻입니다.
식대 한도와 보험료 요율
2026년 기준 식대 비과세 한도는 월 20만 원입니다. 월 10만 원이던 한도가 2023년 1월 1일부터 20만 원으로 올랐고, 30만 원으로 올리는 개정안은 국회에 발의됐으나 통과되지 않은 것으로 확인됩니다.
월급에서 빠지는 4대보험 근로자 부담분은 2026년 기준 다음과 같이 알려져 있습니다. 국민연금은 보험료율 9.5% 중 근로자 몫 4.75%, 건강보험은 7.19% 중 3.595%, 장기요양보험은 건강보험료의 13.14%, 고용보험은 0.9%입니다. 산재보험은 사업주가 전액 부담하므로 명세서에 나오지 않습니다.
이 글의 계산은 위 요율을 가정해 직접 곱한 값입니다. 요율은 대부분 민간 자료로 교차 확인했으므로 실제 고지액은 국민연금공단·국민건강보험공단 안내와 대조하는 방법이 있습니다. 세부 사항은 공식 발표 후 확정됩니다(공식 누리집 확인).
식대 비과세 한도는 ‘식대 지급액’이 아니라 근로자가 받는 금액에 대한 상한입니다. 한도 20만 원은 회사 규모와 상관없이 같습니다.
명세서에서 확인하는 순서
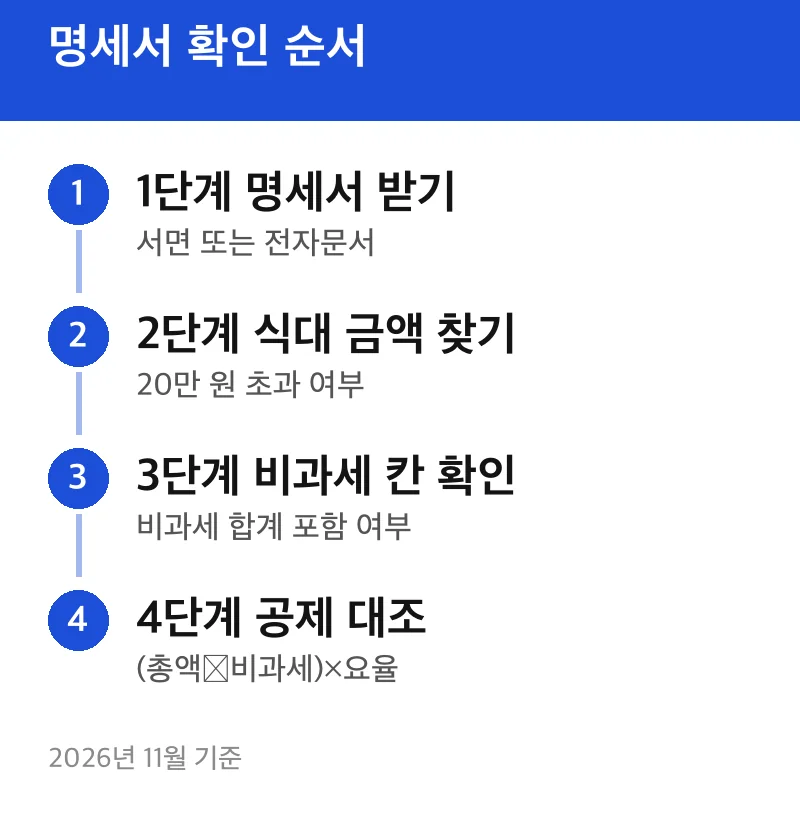
다섯 단계면 끝납니다. 먼저 명세서가 제대로 나왔는지부터 봅니다.
- 급여명세서 발급 여부를 봅니다. 근로기준법 제48조 제2항에 따라 사용자는 임금을 지급할 때 서면 또는 전자문서로 명세서를 교부해야 하며, 이 급여명세서 의무는 2021년 11월 19일부터 적용됩니다. 메일·그룹웨어·급여 프로그램 메뉴 중 회사가 쓰는 곳에서 급여명세서 조회가 가능합니다.
- 지급 항목에서 식대 금액을 찾습니다. 20만 원을 넘는지 확인합니다.
- 식대가 비과세 칸 또는 비과세 합계에 포함돼 있는지 봅니다.
- (총 지급액 − 비과세 금액) × 요율로 국민연금·건강보험을 계산해 공제 항목과 맞춰 봅니다.
- 차이가 크면 급여 담당 부서에 식대 과세 구분을 문의합니다.
급여명세서 미교부는 과태료 대상이므로, 명세서 자체를 받지 못했다면 회사에 교부를 요청한 뒤 관할 고용노동부 지청 상담을 이용하는 방법이 있습니다.
👉 다음 글: 최저시급 월급 209시간 2027년 223만 6,300원
금액별 실수령 계산 3가지
월급 300만 원(식대 20만 원 포함)에서 식대를 비과세로 처리하면 4대보험료 합계는 272,080원, 과세로 처리하면 291,520원이며 차이는 월 19,440원입니다. 건강보험료와 장기요양보험료는 10원 미만을 버린다고 가정했습니다.
| 예시 | 보험료 기준 금액 | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 합계 |
|---|---|---|---|---|---|---|
| A. 월 300만 원, 식대 20만 원 비과세 | 2,800,000원 | 133,000원 | 100,660원 | 13,220원 | 25,200원 | 272,080원 |
| B. 월 300만 원, 식대 과세 처리 | 3,000,000원 | 142,500원 | 107,850원 | 14,170원 | 27,000원 | 291,520원 |
| C. 월 250만 원, 식대 15만 원 비과세 | 2,350,000원 | 111,620원 | 84,480원 | 11,100원 | 21,150원 | 228,350원 |
※ 2026년 11월 기준, 요율은 본문 가정값이며 소득세·지방소득세는 제외했습니다. 소득세는 국세청 간이세액표로 확인합니다.
세 번째 예시처럼 식대를 20만 원보다 적게 받으면 받은 금액 전체가 비과세입니다. 한도는 상한일 뿐이라 부족분을 채워 주지 않습니다. 같은 조건으로 계산하면 A는 B보다 보험료가 월 19,440원, 12개월이면 233,280원 적습니다.
비과세가 안 되는 경우
사내식당이나 식권 같은 현물 식사를 제공받는 근로자가 별도로 받는 월 20만 원 식대는 비과세에서 제외돼 전액 과세됩니다. 조문에 식사를 제공받지 않는 자에 한정한다고 적혀 있기 때문입니다. 점심은 구내식당에서 먹고 식대도 20만 원 받는다면 B처럼 계산됩니다.
월 20만 원을 넘는 부분도 과세입니다. 식대로 25만 원을 받으면 20만 원만 비과세이고 5만 원은 보험료와 소득세 대상입니다.
이 글의 계산이 명세서와 어긋날 수 있는 경우도 있습니다. 건강보험은 신고된 보수월액으로 부과되고 이후 정산이 있으며, 국민연금은 기준소득월액을 쓰기 때문에 월급이 바뀐 직후에는 위 계산과 다를 가능성이 있습니다. 개인별 적용은 회사 급여 담당과 각 공단 확인이 필요합니다.
기준 정리 표
| 구분 | 2026년 기준 내용 | 비고 |
|---|---|---|
| 식대 비과세 | 월 20만 원 이하 | 현물 식사 제공 시 제외 |
| 국민연금(근로자) | 4.75% | 보험료율 9.5%의 절반 |
| 건강보험(근로자) | 3.595% | 보험료율 7.19%의 절반 |
| 장기요양보험 | 건강보험료 × 13.14% | 공단 고지액 확인 |
| 고용보험(근로자) | 0.9% | 산재보험은 사업주 부담 |
※ 2026년 11월 기준, 식대 한도는 소득세법 제12조, 요율은 공단 안내 기준(민간 자료 교차 확인). 세부 사항은 공식 발표 후 확정됩니다.
자주 묻는 질문
식대를 25만 원 받으면 전부 과세인가요?
아닙니다. 20만 원까지는 비과세이고 초과한 5만 원만 과세입니다.
식권을 받는데 식대도 받아도 되나요?
받을 수는 있지만 비과세는 안 됩니다. 식사를 제공받는 근로자의 식대는 전액 과세로 보는 것이 조문 내용입니다.
명세서에 비과세 칸이 아예 없으면요?
회사에 구분 방식을 물어보는 것이 먼저입니다. 항목별 금액과 공제 내역은 명세서에 적혀야 하므로, 급여명세서 발급 때 계산 근거를 요청하는 방법이 있습니다.
식대가 비과세 칸에 20만 원 이하로 들어갔는지, 공제 금액이 (총 지급액 − 비과세) × 요율과 맞는지, 이 두 가지만 대조해도 월급 실수령액이 줄어든 이유 대부분이 가려집니다.
작성 기준일: 2026-11-02 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.
출처: 국세청 비과세 근로소득, 국민건강보험공단 보험료 산정 보수의 범위, 국가법령정보센터 소득세법 제12조, 고용노동부 임금명세서 교부 안내