
연금저축 연금 수령 세율 나이별 3.3% 5.5%는 70세 미만 5.5%, 70~79세 4.4%, 80세 이상 3.3%이고, 2026년 기준 연 1,500만 원까지 이 저율이 적용됩니다. 연금 개시를 앞둔 55세 이상 가입자가 대상이며, 종신연금은 2026년부터 3.3%입니다.
⏱ 10초 요약
- 세율은 수령 당시 나이로 정해지고, 나이가 많을수록 낮아집니다(5.5% → 4.4% → 3.3%).
- 연 1,500만 원 초과분이 생기면 종합과세 또는 16.5% 분리과세 중 고릅니다.
- 한도 산식은 평가액 ÷ (11 − 연금수령연차) × 120%입니다.
이 글은 세율 표, 한도 계산, 1,500만 원을 넘길 때의 선택, 신청 순서, 자주 묻는 질문 순으로 이어집니다.
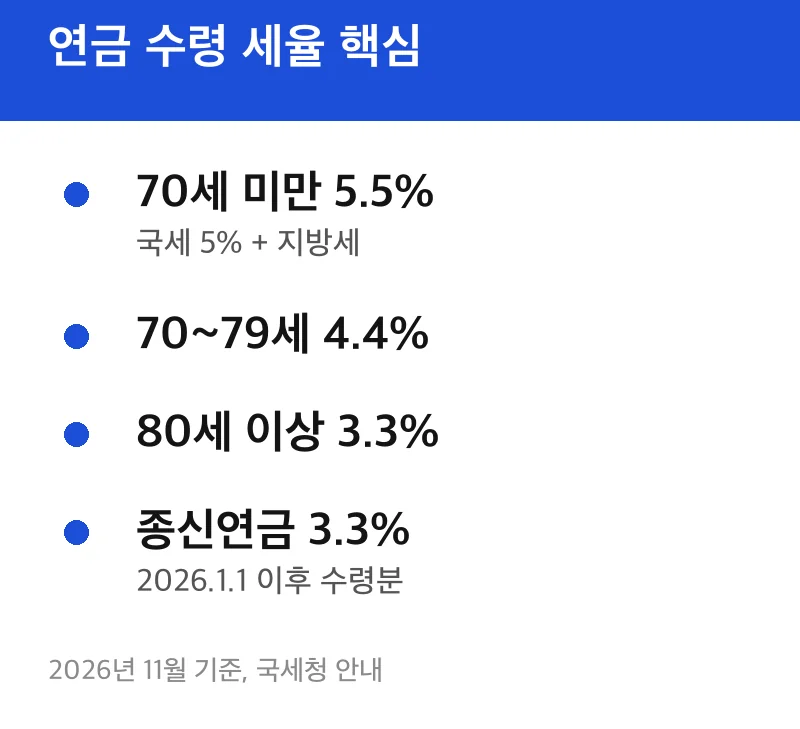
연금 수령 세율 나이별
세율은 연금을 받는 해의 나이로 정해집니다. 국세청 안내의 원천징수(받을 때 미리 떼는 세금) 세율은 70세 미만 5%, 70~79세 4%, 80세 이상 3%이고, 여기에 지방소득세 10%가 붙어 5.5%·4.4%·3.3%가 됩니다.
| 수령 당시 나이 | 국세 | 지방세 포함 |
|---|---|---|
| 55~69세 | 5% | 5.5% |
| 70~79세 | 4% | 4.4% |
| 80세 이상 | 3% | 3.3% |
| 종신계약 연금(2026.1.1 이후 수령분) | 3% | 3.3% |
※ 2026년 11월 기준, 국세청 연금소득 원천징수세율 안내. 지방세 포함 값은 국세 × 1.1로 계산.
종신연금은 사망할 때까지 받고 중간에 해지할 수 없는 계약의 연금입니다. 이 세율은 2026년 1월 1일 이후 받는 분부터 종전 4%에서 3%로 낮아졌습니다. 일부 금융회사 자료에는 아직 4.4%로 적힌 곳이 있어 개정 전 내용일 수 있습니다.
연금저축 연금수령 세금이 이 세율로 매겨지려면 연금수령조건을 채워야 합니다. 만 55세 이후, 가입일부터 5년 경과, 한도 이내 인출이 기본입니다. 하나라도 어긋나면 연금외수령으로 보아 16.5%가 적용됩니다.
연금수령한도 계산
한 해에 저율 세율로 뺄 수 있는 금액은 연금계좌 평가액 ÷ (11 − 연금수령연차) × 120%입니다. 연금수령연차는 처음 연금을 받은 해가 1년차입니다. 2013년 3월 1일 이전 가입 계좌는 6년차부터 시작한다는 금융회사 안내가 있어, 해당자는 가입 시기를 확인해야 합니다.
평가액이 1억 원으로 계속 같다고 가정하고 계산해 보겠습니다.
- 1년차: 1억 ÷ (11 − 1) × 1.2 = 1,200만 원
- 2년차: 1억 ÷ 9 × 1.2 ≈ 1,333만 원
- 5년차: 1억 ÷ 6 × 1.2 = 2,000만 원
- 10년차: 1억 ÷ 1 × 1.2 = 1억 2,000만 원(평가액 전액이 한도 안)
실제로는 운용 성과로 평가액이 달라지므로 금액은 해마다 다시 계산됩니다. 한도를 넘긴 부분은 연금외수령이 됩니다. 연금수령 한도가 걱정되면 금융회사 앱에서 해당 연도 한도를 조회하는 방법이 있습니다.
같은 1억 원이라도 1년차에는 1,200만 원, 5년차에는 2,000만 원까지 뺄 수 있습니다. 한도가 매년 커지는 구조라서, 초반에 한도를 다 채울 이유는 없습니다.
👉 다음 글: 아파트 취득세 계산 주택 수별 세율 1%·8%·12%
연 1,500만 원 넘으면
연금소득이 연 1,500만 원을 넘으면 종합소득세 신고에서 종합과세와 16.5% 분리과세 중 하나를 고릅니다. 국세청 안내에 따르면 이 기준은 2023년까지 1,200만 원이었고 2024년부터 1,500만 원입니다. 국세 15%에 지방세 1.5%를 더하면 16.5%입니다.
합산 대상은 세액공제를 받은 납입금과 운용수익에서 나온 연금입니다. 종신연금과 이연퇴직소득(퇴직금을 연금계좌에 넣어 둔 돈)에서 나온 연금은 이 합산에서 빠집니다. 1,500만 원 이하라면 분리과세 여부를 고를 수 있고, 저율 원천징수만으로 끝나는 경우가 많습니다.
세액공제 한도, 연금계좌 이체, 종합소득세 신고 기한, 다른 소득과의 합산, 건강보험료 영향처럼 따로 확인할 항목이 많아 개인 상황에 따라 결과가 달라집니다. 정확한 적용은 국세청(126)이나 금융회사에 문의해야 합니다.
| 상황(65세 가정) | 연 수령액 | 세금 계산 |
|---|---|---|
| 저율 적용 범위 | 1,200만 원 | 1,200만 × 5.5% = 66만 원 |
| 한도선 끝까지 | 1,500만 원 | 1,500만 × 5.5% = 82.5만 원 |
| 1,500만 원 초과, 분리과세 선택 | 1,600만 원 | 1,600만 × 16.5% = 264만 원 |
※ 2026년 11월 기준, 국세청 안내 세율로 직접 계산한 예시. 종합과세는 다른 소득에 따라 달라 제외.
같은 조건으로 계산하면 1,500만 원에서 100만 원만 더 받아도 세금이 82.5만 원에서 264만 원으로 181.5만 원 늘어납니다. 초과 전에 해를 나눠 받는 편이 세금 면에서 유리합니다.
수령 신청 순서
연금저축 연금 수령 방법은 가입한 금융회사에서 연금수령 신청을 하는 것입니다. 금융회사 앱이나 영업점에서 같은 순서로 진행합니다.
- 가입 후 5년이 지났고 만 55세 이상인지 확인합니다.
- 금융회사 앱·창구에서 연금수령 신청을 선택합니다.
- 연금수령개시 희망일을 정합니다.
- 수령 기간(연금수령연차에 맞는 기간)과 주기(월·분기·연)를 정합니다.
- 해당 연도 연금수령한도 안에서 금액을 정하고 신청합니다.
연금수령개시 희망일을 정하지 못하면 분리과세 한도 안에서 쪼개 받을 계획부터 세우는 방법이 있습니다. 여러 금융회사에 계좌가 있다면 합산해서 1,500만 원을 넘지 않는지 볼 필요가 있습니다.
이 방법이 맞지 않는 경우도 있습니다. 55세 전이거나 가입 5년이 안 되면 연금수령 자체가 안 되고, 질병 요양 같은 부득이한 사유는 증빙을 6개월 안에 내야 저율이 적용된다는 안내가 있습니다.

자주 묻는 질문
생일이 지나면 세율이 바로 바뀌나요?
아닙니다. 연금을 받는 시점의 나이로 판단하므로 70세·80세가 된 뒤 받는 연금부터 낮은 세율이 적용됩니다. 구체적인 적용일은 금융회사에 확인하는 방법이 있습니다.
한도를 넘겨 뺀 돈은 어떻게 되나요?
넘긴 만큼은 연금외수령으로 보아 16.5%가 붙습니다. 한도 안의 금액에는 저율이 그대로 적용됩니다.
퇴직금이 들어 있는 IRP도 같은 세율인가요?
아닙니다. 이연퇴직소득 연금은 퇴직소득세를 기준으로 계산하며, 국세청 안내상 기본 70%이고 2026년부터 수령기간이 10년 초과면 60%, 20년 초과면 50%입니다.
출처: 국세청 연금소득 원천징수세율·분리과세 안내, 국가법령정보센터 소득세법 시행령
작성 기준일: 2026-11-16 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.